A diferença começa no controlo dos ativos
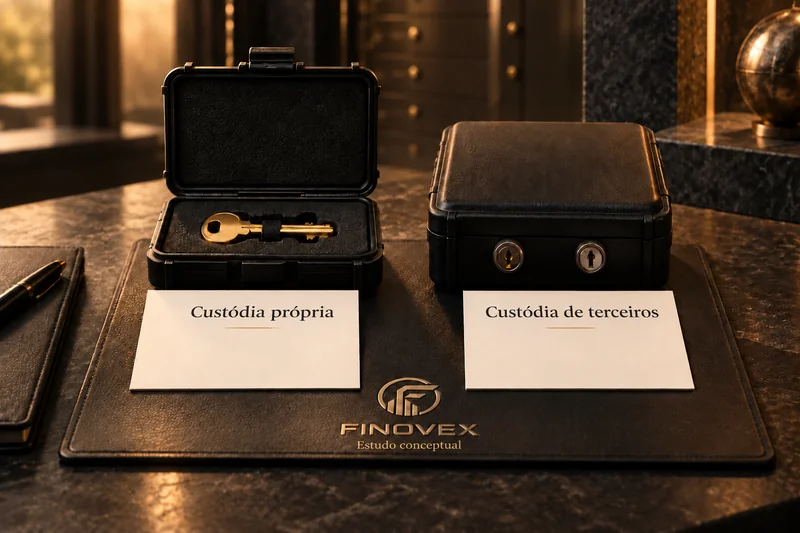
Comparar a custódia própria com a de terceiros exige olhar para além da conveniência. Identifique quem pode assinar uma movimentação, como se recupera o acesso e o que acontece se uma pessoa ou um serviço ficar indisponível. Cada modelo concentra responsabilidades em lugares diferentes.
Na custódia própria, os cuidados com as chaves, as cópias de recuperação, os dispositivos e a continuidade do acesso ficam do seu lado. Perder uma chave ou expor a frase de recuperação pode comprometer os ativos. Não se deve presumir uma cobertura para estes eventos: o alcance depende das condições publicadas.
Na custódia de terceiros, parte do controlo depende dos processos do prestador. Examine quem opera as chaves, quem autoriza as movimentações e como os ativos podem ser restituídos. Uma cobertura pode prever eventos específicos dessa relação, mas não elimina a dependência do serviço.
A quantidade de assinaturas e a independência são questões distintas
Num arranjo “três de cinco”, três assinaturas preenchem o quórum de cinco chaves possíveis. Para avaliar o controlo, é também preciso saber quem guarda essas chaves, em que dispositivos estão e por que procedimentos são recuperadas. O número não revela essas dependências.
Se várias chaves partilham um dispositivo, uma conta de recuperação ou um processo vulnerável, um incidente pode comprometer mais do que uma. Isso não torna automaticamente todas as assinaturas numa só; mostra que a independência esperada tem de ser examinada na prática.
Avalie o que permanece depois dos controlos
Compare os cuidados que cada arranjo exige com a capacidade de os executar e de os manter. A custódia própria e a de terceiros envolvem conhecimentos e responsabilidades diferentes. Não existe uma distribuição adequada a todas as pessoas e a todas as operações.
A exposição residual é a que permanece após os controlos adotados. Para avaliar uma cobertura, relacione essa exposição com os eventos previstos, os custos, os limites e as exclusões. O contrato de proteção e a avaliação do modelo de custódia respondem a perguntas diferentes e devem ser considerados em conjunto.