La diferencia empieza en el control de los activos
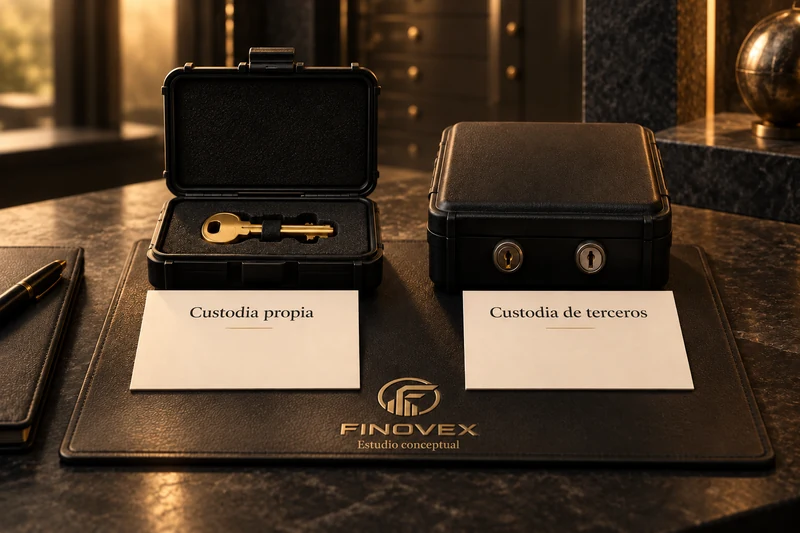
Comparar la custodia propia y la de terceros exige mirar más allá de la comodidad. Identifique quién puede firmar un movimiento, cómo se recupera el acceso y qué ocurre si una persona o un servicio deja de estar disponible. Cada modelo concentra las responsabilidades en lugares distintos.
En la custodia propia, usted asume el cuidado de las claves, de las copias de recuperación, de los dispositivos y de la continuidad del acceso. Perder una clave o exponer la frase de recuperación puede comprometer los activos. No debe presumirse una cobertura para esos eventos: su alcance depende de las condiciones publicadas.
En la custodia de terceros, parte del control depende de los procesos del proveedor. Examine quién opera las claves, quién autoriza los movimientos y cómo pueden restituirse los activos. Una cobertura puede prever eventos específicos de esa relación, pero no elimina la dependencia del servicio.
El número de firmas y la independencia son cuestiones distintas
En un esquema “tres de cinco”, tres firmas cubren el cuórum de cinco claves posibles. Para evaluar el control, también hay que saber quién conserva esas claves, en qué dispositivos están y mediante qué procedimientos se recuperan. El número no revela esas dependencias.
Si varias claves comparten un dispositivo, una cuenta de recuperación o un proceso vulnerable, un incidente puede comprometer más de una. Eso no convierte automáticamente todas las firmas en una sola; muestra que la independencia esperada debe examinarse en la práctica.
Evalúe qué permanece después de los controles
Compare los cuidados que exige cada esquema con la capacidad de llevarlos a cabo y de mantenerlos. La custodia propia y la de terceros implican conocimientos y responsabilidades distintos. No hay una distribución adecuada para todas las personas y todas las operaciones.
La exposición residual es la que permanece tras los controles adoptados. Para evaluar una cobertura, relacione esa exposición con los eventos previstos, los costes, los límites y las exclusiones. El contrato de protección y la evaluación del modelo de custodia responden a preguntas distintas y deben considerarse juntos.