A diferença começa no controle dos ativos
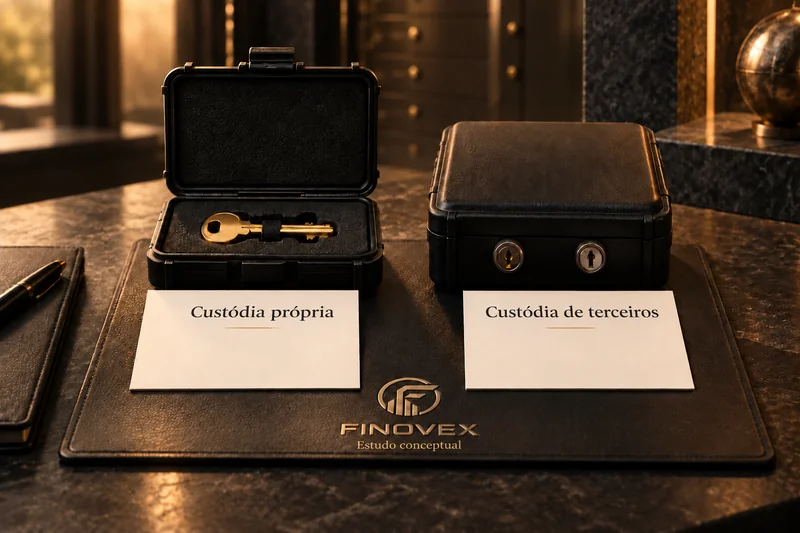
Comparar custódia própria e de terceiros exige olhar além da conveniência. Identifique quem pode assinar uma movimentação, como o acesso é recuperado e o que acontece se uma pessoa ou um serviço ficar indisponível. Cada modelo concentra responsabilidades em lugares diferentes.
Na custódia própria, você assume os cuidados com chaves, cópias de recuperação, dispositivos e continuidade do acesso. Perder uma chave ou expor a frase de recuperação pode comprometer os ativos. Uma cobertura não deve ser presumida para esses eventos: seu alcance depende das condições publicadas.
Na custódia de terceiros, parte do controle depende dos processos do prestador. Examine quem opera as chaves, quem autoriza movimentações e como os ativos podem ser restituídos. Uma cobertura pode prever eventos específicos dessa relação, mas não elimina a dependência do serviço.
Quantidade de assinaturas e independência são questões distintas
Em um arranjo “três de cinco”, três assinaturas atendem ao quórum de cinco chaves possíveis. Para avaliar o controle, é preciso conhecer também quem mantém essas chaves, em quais dispositivos e por quais procedimentos elas são recuperadas. O número não revela essas dependências.
Se várias chaves compartilham um dispositivo, uma conta de recuperação ou um processo vulnerável, um incidente pode comprometer mais de uma delas. Isso não torna automaticamente todas as assinaturas uma só; mostra que a independência esperada precisa ser examinada na prática.
Avalie o que permanece depois dos controles
Compare os cuidados que cada arranjo exige com a capacidade de executá-los e mantê-los. Custódia própria e de terceiros envolvem conhecimentos e responsabilidades diferentes. Não existe uma distribuição adequada a todas as pessoas e operações.
A exposição residual é a que permanece após os controles adotados. Para avaliar uma cobertura, relacione essa exposição aos eventos previstos, custos, limites e exclusões. O contrato de proteção e a avaliação do modelo de custódia respondem a perguntas diferentes e devem ser considerados juntos.